
 Non classé
Un mauvais dossier de crédit influence celui du conjoint
FAUX
Le dossier de crédit est strictement personnel. Le fait qu’une personne ait un mauvais crédit, ou même qu’elle ait fait faillite, n’affecte pas automatiquement le dossier de crédit de son conjoint. Chaque individu possède son propre dossier de crédit, basé sur ses comptes personnels et ses habitudes financières.
SAVIEZ-VOUS QUE…
Les comptes conjoints peuvent créer un lien
Même si les dossiers de crédit sont distincts, le crédit de deux conjoints peut être lié lorsqu’ils ont des engagements financiers communs, par exemple :
- une carte de crédit conjointe
- un prêt automobile à deux noms
- une hypothèque conjointe
- une marge de crédit partagée
Dans ces situations, les paiements effectués — ou les retards — peuvent avoir un impact sur les deux dossiers, peu importe lequel des conjoints utilise le crédit.
Un conjoint n’hérite jamais automatiquement du mauvais crédit de l’autre. Cependant, en signant un contrat conjoint, chacun devient responsable de l’obligation financière, ce qui crée un lien direct entre les deux dossiers de crédit.
En conclusion
👉 Le mauvais crédit d’un conjoint ne se transfère pas à l’autre.
👉 Ce sont les dettes et engagements conjoints, et non la relation de couple, qui peuvent affecter les deux dossiers.
C’est pourquoi il est important de bien comprendre les implications avant de signer un prêt ou une carte de crédit à deux noms.
 Non classé
Une faillite détruit votre dossier de crédit
FAUX
À la suite d’une faillite, une cote R9 est généralement attribuée (la plus élevée étant R1). Cette information demeure inscrite à votre dossier de crédit pour une période déterminée — souvent jusqu’à sept ans, selon la situation et l’organisme conservant l’information.
Toutefois, cela ne signifie pas la fin du crédit.
SAVIEZ-VOUS QUE…
Plusieurs personnes ayant fait faillite commencent à rebâtir leur dossier dès la première année suivant leur libération.
Avec de bonnes habitudes de crédit (paiements à temps, utilisation contrôlée du crédit), la cote peut s’améliorer progressivement.
Concernant la période de conservation affichée à votre fiche de crédit pourrait aussi être affectée selon qu’il s’agit d’une première faillite ou proposition.
De façon générale, que vous ayez fait une faillite ou une proposition consommateur, les démarches nécessaires à refaire votre crédit seront relativement similaires.
C’est pourquoi il est important de bien considérer, avec votre syndic, les avantages et inconvénients d’une proposition par rapport à une faillite.
 Non classé
Les dossiers de crédit d’Equifax et de Trans-Union sont identiques
FAUX
Les dossiers de crédit détenus par Equifax et TransUnion peuvent contenir des informations différentes. Les créanciers ne sont pas obligés de transmettre leurs données aux deux agences, et les mises à jour peuvent aussi s’effectuer à des moments différents.
De plus, il est important de savoir que la période de conservation des informations n’est pas la même pour les deux organismes.
SAVIEZ-VOUS QUE…
Le pointage de crédit n’est pas le même d’un bureau à l’autre
Même si les informations sont semblables, le score de crédit affiché chez Equifax et TransUnion peut être différent.
Pourquoi?
Parce que chaque bureau utilise ses propres modèles de calcul et ses propres algorithmes pour établir un pointage.
Différents scores, différents modèles
Equifax utilise notamment des scores comme BEACON
TransUnion utilise des scores comme Empirica (souvent appelé ERC)
D’autres modèles existent, comme FICO, utilisés surtout par certains prêteurs
Chaque modèle peut accorder un poids différent à des éléments comme :
- L’historique de paiement
- L’utilisation du crédit
- L’âge du crédit
- Les nouvelles demandes
- Les nouveaux comptes ouverts
- Le type de crédit (prêt à terme, hypothèque, carte de crédit etc)
EN CONCLUSION
Bien que vous ayez accès par différents moyens à un pointage de votre crédit, il n’est pas un gage des d’une approbation ou d’un refus d’une demande de crédit. C’est pourquoi l’équipe des spécialistes d’UNEAUTO.CA prendra le temps d’analyser l’ensemble de votre situation avant de traiter avec une institution financière pour faire approuver votre demande de financement.
 Non classé
Je peux faire des changements moi-même à mon dossier de crédit
FAUX
Un consommateur ne peut pas modifier lui-même les informations financières inscrites à son dossier de crédit (comptes, soldes, retards, historiques). Ces données doivent être mises à jour par les créanciers qui les ont déclarées.
SAVIEZ-VOUS QUE…
ATTENTION À LA NUANCE
Il est possible de demander soi-même la correction de certaines informations nominales, comme l’orthographe de son nom ou un changement d’adresse, directement auprès des bureaux de crédit.
CORRECTION DES ERREURS
Au Québec, des lois encadrent le travail des agences d’évaluation du crédit et accordent des droits précis aux consommateurs, notamment en matière d’accès à l’information et de contestation.
Lorsqu’une information est jugée inexacte, un consommateur peut la contester auprès de l’agence de crédit. Celle-ci a l’obligation de procéder à une vérification et de répondre dans un délai raisonnable (souvent jusqu’à 30 jours).
En cas de problème non résolu, un recours peut notamment être exercé auprès de Autorité des marchés financiers.
Par ailleurs, la Loi sur la protection des renseignements personnels dans le secteur privé (Québec) accorde aussi aux consommateurs des droits et des recours lorsqu’un renseignement personnel est inexact, incomplet ou erroné, y compris dans un dossier de crédit.
L’application de cette loi est encadrée par la Commission d’accès à l’information, aussi associée à la modernisation connue sous le nom de Loi 25.
 Non classé
Payer une dette l’efface de notre dossier de crédit?
FAUX
Payer une dette ne l’efface pas automatiquement de votre bureau de crédit.
Comme nous l’avons vu dans les dernières semaines, l’historique permet de maintenir ou augmenter le pointage de crédit, donc un mauvais paiement sur un prêt vous affectera longtemps, tout comme vous pourrez bénéficier des paiements que vous aurez bien géré.
SAVIEZ-VOUS QUE…
Un compte en défaut peut rester inscrit à votre dossier de crédit jusqu’à 7 ans, même s’il est payé par la suite? Il pourrait même être inscrit plus longtemps si la dette provient d’une archive publique tel qu’un jugement des tribunaux
C’est pourquoi payer une dette règle l’obligation, mais pas l’inscription historique.
Votre dossier de crédit ne reflète pas seulement votre solde actuel, mais surtout votre comportement de paiement dans le temps.
Ainsi :
- Un compte payé est marqué « solde à zéro »
- Mais les retards, défauts et mentions négatives restent visibles
- L’historique de paiement représente la portion la plus importante de votre pointage
En d’autres mots : régler la dette améliore votre situation, mais n’efface pas ce qui s’est passé avant.
Supposons qu’une carte de crédit ait été envoyée en collection en 2022.
Même si vous la payez aujourd’hui :
- La mention « compte en collection (payé) » demeure inscrite
- Elle pourrait rester dans votre dossier jusqu’en 2028, selon la politique du bureau de crédit
Le paiement améliore la situation, mais ne supprime pas la trace.
👍 Pourquoi c’est quand même important de payer
Même si l’inscription reste visible, payer une dette apporte plusieurs avantages :
- Votre dossier cesse de se détériorer
- Les prêteurs voient que vous avez réglé votre obligation
- Votre pointage peut commencer à remonter progressivement
- Vous évitez les recours légaux ou les frais additionnels
Payer, c’est stopper le dommage, même si la marque reste un moment.
 Non classé
Payer systématiquement tout comptant favorise un bon dossier de crédit ?
FAUX
Payer comptant peut sembler une bonne habitude financière, mais cela ne contribue pas à bâtir un bon dossier de crédit, car aucun historique n’est créé.
Le dossier de crédit repose sur la capacité à emprunter et à rembourser de façon responsable. En payant toujours comptant, les agences de crédit n’ont rien à évaluer : aucun prêt, aucune carte, donc aucune donnée.
SAVIEZ-VOUS QUE…
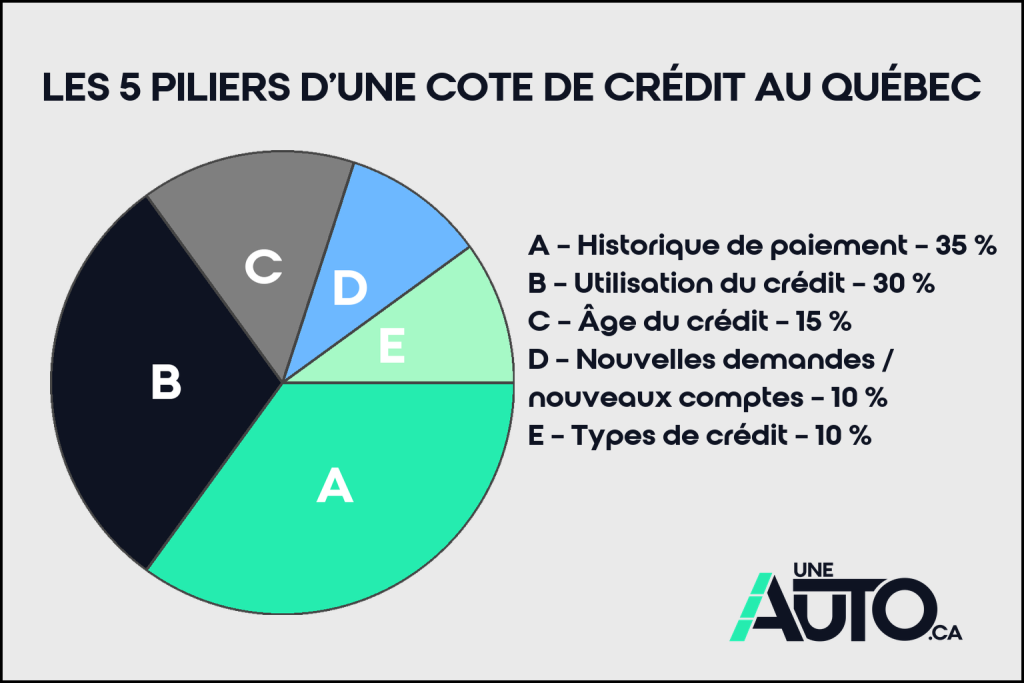
Encore une fois, il faut se rappeler d’un des articles précédents qui expliquait les cinq piliers du crédit.
- L’historique de paiement
- L’utilisation du crédit
- L’âge des comptes
- Les nouvelles demandes
- Les types de crédit
Bien qu’à première vue, payer tout comptant peut sembler être la meilleure preuve d’une bonne gestion financière, c’est un piège! Pour créer un historique de crédit, du point de vue des bureaux de crédit (Equifax et TransUnion) il faut créer cet hystotique. Payer comptant ne laisse aucune trace et sans trace, impossible d’évaluer le comportement financier.
Un bon dossier de crédit n’est pas une question de richesse, mais plutôt de fiabilité mesurable. Les prêteurs veulent savoir comment est utilisé le crédit et si les remboursements sont faits correctement. S’il n’y a aucun compte de crédit actif, ils n’ont simplement rien à analyser.
Imaginons deux personnes :
- Marco paie tout comptant depuis 10 ans, n’a jamais eu de carte de crédit ni de prêt.
- Juliette utilise une carte de crédit qu’elle rembourse chaque mois et a déjà eu un petit prêt auto qu’elle a bien géré.
Résultat : Juliette aura une meilleure cote de crédit, car son comportement est documenté. Marco, malgré sa prudence, aura un dossier mince « Thin files », donc plus difficile à évaluer par un prêteur.
Bien que Marco et Juliette puissent espérer être approuvés pour un financement, il est fort possible qu’il n’ait pas droit aux mêmes taux et termes pour un prêt.
Chez Uneauto.ca, en collaboration avec l’équipe de Patrickgauthier.credit, on aide chaque jour des clients à bâtir ou rebâtir leur dossier de crédit en toute confiance.
Parce qu’avoir le bon financement pour la bonne voiture, c’est aussi savoir faire grandir sa cote de crédit intelligemment.
 Non classé
Payer un solde en retard, même minime n’influence pas votre pointage de crédit
FAUX
Même un petit montant payé en retard peut avoir un impact négatif sur votre pointage de crédit. Les agences d’évaluation du crédit (comme Equifax et TransUnion) enregistrent tout paiement effectué plus de 30 jours après la date d’échéance comme un retard officiel. Une seule mention de retard — qu’il s’agisse de 10 $ ou 1 000 $ — peut faire baisser votre pointage, surtout si votre dossier est jeune ou que vous aviez jusque-là un historique parfait.
SAVIEZ-VOUS QUE…
Le montant de votre retard ne change pas l’impact sur votre pointage, que ce soit 5$ ou 5000$ en retard, il sera rapporté en retard. Il faut cependant savoir que pour être inscrit en retard, il doit y avoir plus de 30 jours. Plus précisément, si vous avez oubliez un paiement qui était échu le 10 du mois, et que vous le payez le 12, il ne sera pas automatiquement inscrit comme en retard à votre dossier. Un simple oubli peut envoyer un mauvais signal à des éventuels prêteurs.
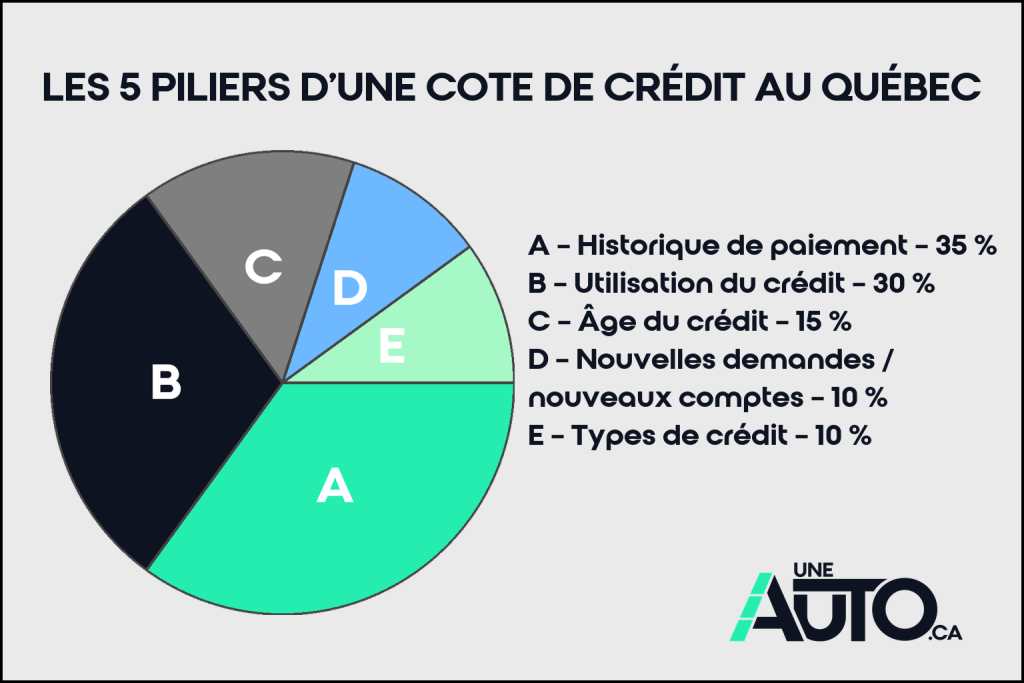
Rappelez-vous tel que discuté dans l’article précédent que l’historique de paiement est le facteur le plus important dans le calcul de votre pointage de crédit. Il représente environ 35 % de votre pointage total.
MISE EN GARDE
Au moment où vous payez le paiement final d’un prêt ou d’un solde de carte de crédit, assurez-vous lors de la réception du relevé suivant que vous n’avez pas un montant d’intérêt couru qui se serait accumulé entre la date d’encaissement de votre paiement et celle de l’exigibilité de votre solde.
Truc d’épargne
Le paiement minimal de votre carte de crédit est normalement de 5% de son solde, or si vous ne pouvez pas payer le solde complet, il est important d’acquitter ce 5%. Une bonne façon de limiter un endettement en dehors de votre capacité de paiement est de prévoir un paiement de 5% de la limite de la carte et non de votre solde, ainsi, vous serez certain de payer un montant suffisant. Si vous trouvez 5% de la limite trop haut comme paiement, peut-être devriez-vous revoir la limite de votre carte qui pourrait être mal adapté à vos revenus.
Payez-vous en premier, lorsque vous avez vos revenus hebdomadaire ou mensuel prévoyez à l’avance le paiement de vos dettes réparties sur les fréquences de revenus. À titre d’exemple, si vous devez payer 500$/mois pour un prêt et que votre paye est hebdomadaire placez 125$ par semaine de coté pour accumuler le paiement sur le mois. En appliquant cette méthode, vous aurez à la fin de l’année accumuler un mois d’avance puisque vous aurez placé 4 fois dans l’année 125$ de plus que le paiement souhaité.
Rappelez-vous qu’il n’y a pas de petites économies!
 Non classé
Vrai ou faux? Payer ses comptes à temps garantit une bonne cote de crédit
FAUX
Bien qu’il serait vrai de dire que de payer ses comptes en retard garantie une mauvaise cote de crédit, il est faux de dire que de payer ses compter à temps garantit une bonne cote de crédit. Plusieurs autres facteurs sont considérés dans l’établissement de votre cote. De plus Trans-Union et Equifax ne calculent pas de la même façon votre crédit de même que les institutions financières qui établissent souvent un score interne de votre profil à partir de votre bureau de crédit.
SAVIEZ-VOUS QUE…
De façon générale, le fait de payer à temps vos comptes représente environ 35% de votre pointage de crédit, votre pointage sera aussi affecté par l’âge des comptes, le nombre de demandes ou de nouveaux comptes, le type de crédit utilisé et le niveau d’utilisation.
Vos historiques de paiements demeurent jusqu’à 7 ans sur votre profil de crédit, un retard de paiement paraitra longtemps à votre dossier même si son impact sur le pointage sera moins important.
Idéalement, le niveau d’utilisation des crédit rotatifs se doit de demeurer bas. Il est plus judicieux d’avoir 300$ d’utilisation d’une carte de crédit de 1000$ que 300$ d’utilisation sur une limite de 300$.
Un dépassement de limite de 5$ sur une carte ayant une limite de 300$ aura un impact négatif à votre pointage, alors que le même solde de 305$ sur une limite de 1000$ sera bien perçu alors que l’obligation mensuelle est la même.
Il faut donc comprendre que le score de crédit n’est pas le seul critère qui sera analysé par les prêteurs au moment de faire une demande. La gestion générale de votre crédit a aussi un impact sur une éventuelle approbation qui pourrait vous être donnée pour un prêt auto ou toutes autres formes de crédit.
 Non classé
Vrai ou faux? Il y a des frais pour consulter votre fiche de crédit
FAUX
Bien que certains services de surveillance soient payants ou qu’un organisme puisse facturer des frais raisonnables pour une version papier envoyée par la poste, il n’en demeure pas moins que par internet ou au travers de différents services, vous pouvez accéder à votre fiche de crédit sans frais.
SAVIEZ-VOUS QUE…
Pour en apprendre plus sur les moyens d’accéder à votre fiche de crédit ou pour savoir ce qu’il pourrait contenir, vous pouvez consulter le site de l’Autorité des marchés financiers (AMF) ou le site d’éducaloi.
Afin de s’assurer de maintenir des informations à jour sur votre fiche de crédit il est toujours avantageux de vérifier ce qui y est mentionné.
Il existe aussi des services payants de surveillance de votre fiche de crédit, bien que ce service offre une sécurité accrue et un accès illimité à la fiche, il peut rapidement devenir très couteux.
Il est souvent recommandé de faire une mise à jour de votre fiche de crédit avant de procéder à une demande de prêt majeur tel qu’une hypothèque pour ainsi vous assurer de l’exactitude des informations qui seront transmises à votre éventuel prêteur.
Finalement, sachez que vous pouvez en tout temps faire ajouter une alerte de sécurité à votre fiche de crédit, malheureusement plusieurs liens vous dirigeront vers des services payants, la vérification régulière demeure un moyen efficace de surveillance pour la majorité des consommateurs.
Sources
1 Plusieurs institutions financières avec votre accès en ligne
2 Credit Report & Credit Score Canada | Borrowell™
3 Cote de crédit et rapports de crédit de Intuit Credit Karma™ Canada
 Non classé
C’est le moment de changer l’heure
Au Québec c’est dans la nuit du 1er au 2 novembre 2025 que nous devrons reculer montres et horloges… pour ceux qui ne sont pas passé encore aux nouvelles technologies!
Pour l’heure comme pour l’achat d’une voiture il est important d’avoir les bons chiffres. L’acquisition d’une voiture représente souvent pour les consommateurs la seconde plus grande dépense mensuelle après le paiement du loyer.
En plus, l’acquisition d’une voiture est accompagnée d’autres dépenses tel que les assurances, les frais d’immatriculation, les entretiens périodiques, les changements de pneus, etc.
Avant de vous engager pour les prochaines années, avez-vous pris le temps de vous assurer que votre vendeur vous avait donné toutes les informations sur votre prochaine acquisition?
L’équipe d’uneauto.ca est composée de conseillers d’expérience qui peuvent vous guider dans le choix des financements de tous les types. 1ère, 2e ou 3e chance au crédit. Nous avons accès à la majorité des prêteurs de l’industrie nous permettant ainsi de vous offrir plusieurs scénarios que vous pourrez analyser judicieusement avant de vous engager.
Prenez le temps de voir les inventaires de nos partenaires, ou simplement soumettez-nous votre demande de crédit afin de pré-qualifier votre financement et ainsi vous assurer de faire un choix de véhicule adapté à votre capacité de paiement sans trop affecter votre ratio d’endettement.
Si vous devez opter pour un financement lors de l’acquisition de votre prochain véhicule, ne laissez pas n’importe qui accéder à vos informations de crédit, faites appels à nos spécialistes et ainsi vous aurez l’heure juste!